Dos de cada tres argentinos no llegan a fin de mes, según el informe Zentrix de septiembre. El endeudamiento creció, pero tampoco resuelve el problema. La deuda dejó de ser una herramienta de consumo: hoy es una herramienta de supervivencia.
La fotografía del mes: quién llega y quién no
El Monitor de Opinión Pública de Zentrix relevó hogares en todo el país durante septiembre. Los resultados retratan un sistema de ingresos que se agota antes de completar el ciclo mensual.
En la clase baja, el 59,6% agota sus recursos antes del día 15. El 83,3% no llega al día 20. La capacidad de ahorro de ese sector es prácticamente nula: apenas el 0,9%.
En la clase media, el 51,4% no cierra el mes con sus propios ingresos. Además, el 47,1% tuvo que endeudarse en el último semestre.
Por otro lado, la clase alta tampoco está exenta: el 20% no llega al cierre mensual. Sin embargo, ese sector mantiene una diferencia crucial: el 61,9% tiene capacidad de ahorro. En términos generales, solo el 34% de los argentinos llega a fin de mes con liquidez.
Para qué sirve hoy el crédito
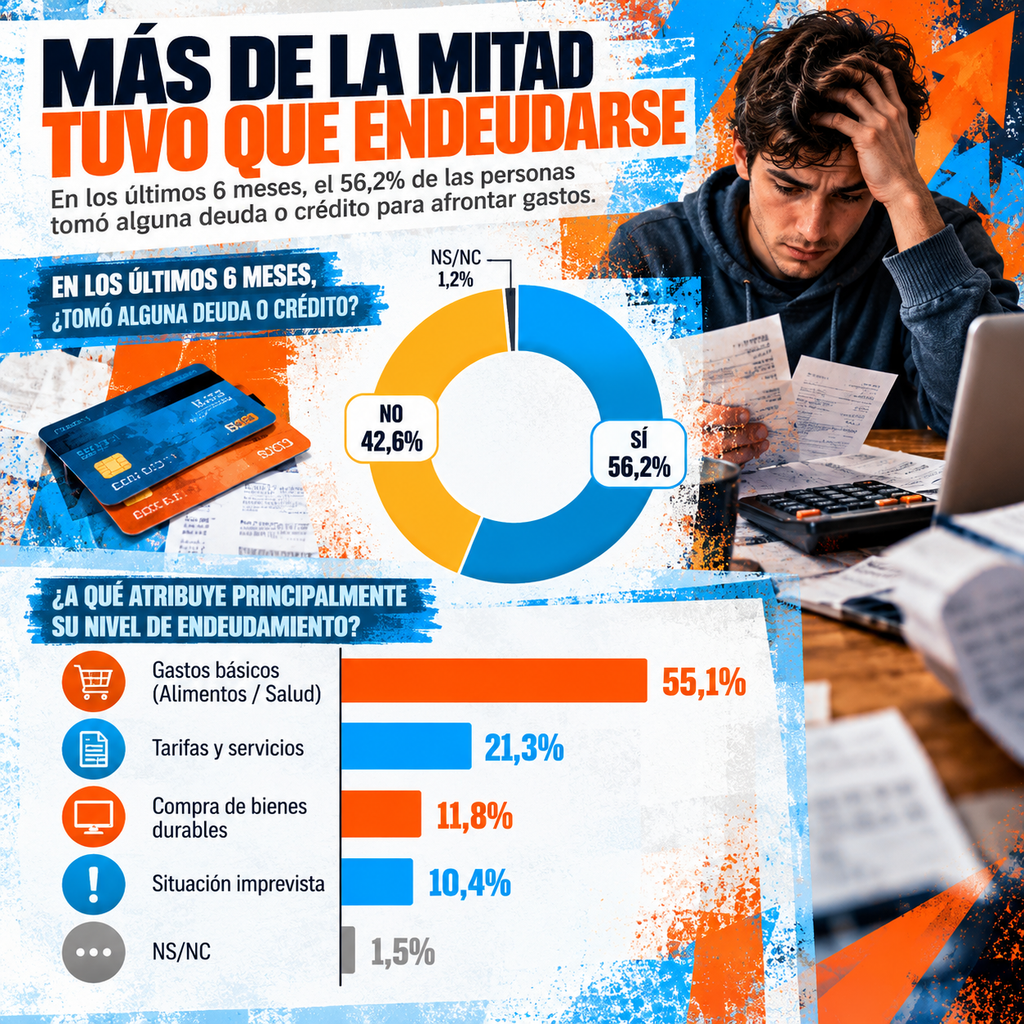
El 56,2% de los argentinos recurrió al financiamiento durante los últimos seis meses. Sin embargo, el destino de esos fondos marca la diferencia con etapas anteriores. Por un lado, el 55,1% de los endeudados cubrió gastos de alimentación y salud.
El 21,3% usó el crédito para pagar tarifas de servicios públicos. En cambio, solo el 11,8% lo destinó a la compra de bienes durables. Así, el crédito privado perdió su función tradicional y pasó a operar como extensión del ingreso.
Zentrix: el endeudamiento de quienes no llegan a fin de mes y la paradoja de la clase media
En la clase media se registra el dato más llamativo del informe. El 29% de sus hogares recurrió al crédito exclusivamente para abonar tarifas de servicios públicos. En tanto, ese porcentaje es 18,2% en la clase baja y apenas 4,7% en la clase alta.
Según Zentrix, el costo de los servicios pesa más sobre los ingresos medios que sobre cualquier otro estrato. De esta manera, la clase media se diferencia de la clase baja en un punto específico. Sus deudas no cubren comida: cubren la factura de luz, gas y agua.
En la clase baja, en tanto, el 68,1% tomó deuda y el 65,5% la destinó a necesidades primarias. Para ese sector, el crédito actúa como instrumento de supervivencia sin margen para absorber cuotas futuras.
El ciclo que se retroalimenta
Como informamos en reiteradas oportunidades durante el año, el problema no es puntual sino estructural. El dinero prestado para cubrir el fin del mes debe devolverse con el ingreso siguiente. Ese ingreso también resulta insuficiente.
Así, desde Zentrix advierten que la morosidad deja de ser un episodio y se convierte en riesgo estructural. El ciclo cierra sobre sí mismo: deuda para sobrevivir el mes, más deuda el mes siguiente para cancelar la anterior.
Desde marzo, la proporción que afirma que sus ingresos pierden frente a la inflación no bajó del 81%. El pico fue en julio: 87,4%.
Los menores de 40: los más golpeados y los que votaron el cambio
El segmento con mayor fragilidad financiera es el de los menores de 40 años. El 72% no llega al día 20 con liquidez. Solo el 3% logra ahorrar algo.
Además, el 60,9% tuvo que endeudarse durante el último semestre. Asimismo, el 69,1% evalúa negativamente la situación económica del país. En ese marco, este segmento concentra la visión más crítica sobre el rumbo económico de cualquier grupo etario.
El dato tiene una carga política que no pasa desapercibida. Los menores de 40 fueron un pilar del voto que llevó a Milei a la presidencia. Según el MOP de Zentrix, son hoy el grupo con mayor deterioro en su situación financiera cotidiana.
El relato oficial y lo que alcanza el sueldo
El secretario de Trabajo, Julio Cordero, sostuvo en Diputados que los sueldos “rondan los 1.500 dólares”. Afirmó además que en esa moneda aumentaron 200% respecto de 2023. Sin embargo, la comparación en bienes concretos invierte ese argumento.
En 2023, un salario promedio alcanzaba para hasta 150 kilos de carne vacuna por mes. Hoy, ese mismo sueldo llega para entre 80 y 110 kilos. En cuanto al combustible: en 2023 alcanzaba para 33 tanques de nafta de 50 litros; hoy, para entre 16 y 23.
Qué pide la sociedad: regulación, no condonación
Frente a este escenario, el 67% de los argentinos demanda algún tipo de regulación estatal sobre el crédito. Sin embargo, la mayoría no pide condonación: pide reglas claras. El 61,3% exige regular las condiciones de otorgamiento y la transparencia de las tasas.
El 23,6% propone refinanciación a través del Banco Central. En tanto, solo el 7,5% apoya la condonación de deudas por ley. De esta manera, el reclamo social apunta a reformar las condiciones del crédito, no a borrarlo.